La loi de finances 2026 place la recherche, le développement et l’innovation (R&D&I) au cœur du modèle de croissance des entreprises algériennes. Entrée en vigueur le 1er janvier 2026, elle crée avec son article 119 une obligation inédite : les grandes entreprises doivent désormais consacrer chaque année une part minimale de leur bénéfice à la R&D&I, sous peine de s’acquitter d’une taxe.
Qui est concerné, quelles dépenses comptent, dans quels délais et combien coûte le non-respect du minimum ? Voici l’essentiel à retenir.
Qui est concerné par l’article 119 ?
L’obligation vise les établissements de droit algérien dont le chiffre d’affaires annuel est égal ou supérieur à 2 milliards de dinars, soit 200 milliards de centimes (environ 15 millions de dollars).
Ces entreprises doivent consacrer, chaque année, au moins 1 % de leur bénéfice imposable à des actions de recherche, de développement ou d’innovation. La logique rappelle celle de la taxe de formation professionnelle : investir, ou payer la différence.
Les secteurs d’activité concernés par ces actions et les modalités d’application de la taxe sont fixés par voie réglementaire.
Ce que dit le texte
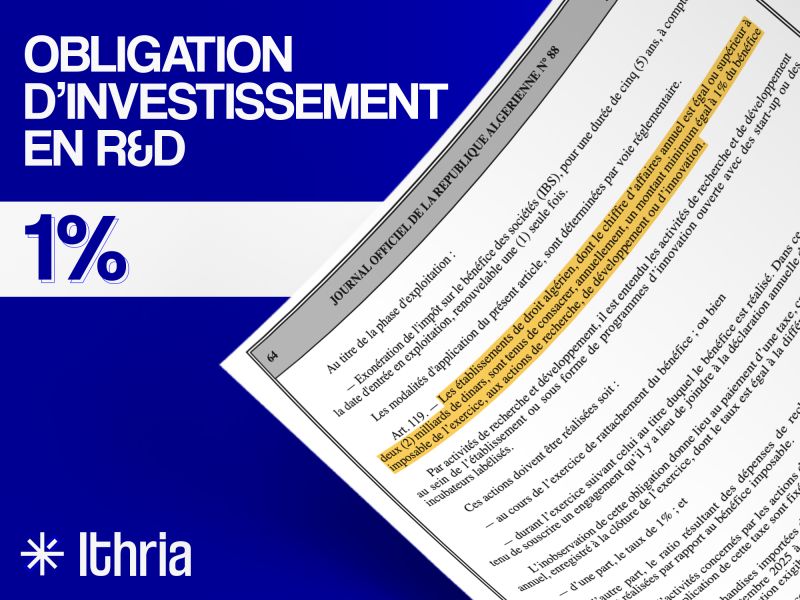
« Les établissements de droit algérien, dont le chiffre d’affaires annuel est égal ou supérieur à deux (2) milliards de dinars, sont tenus de consacrer, annuellement, un montant minimum égal à 1 % du bénéfice imposable de l’exercice, aux actions de recherche, de développement ou d’innovation. Par activités de recherche et développement, il est entendu les activités de recherche et de développement au sein de l’établissement ou sous forme de programmes d’innovation ouverte avec des start-up ou des incubateurs labélisés. Ces actions doivent être réalisées soit : au cours de l’exercice de rattachement du bénéfice ; ou bien durant l’exercice suivant celui au titre duquel le bénéfice est réalisé. Dans ce cas, l’établissement est tenu de souscrire un engagement qu’il y a lieu de joindre à la déclaration annuelle de résultat. L’inobservation de cette obligation donne lieu au paiement d’une taxe, calculée sur le bénéfice imposable annuel, enregistré à la clôture de l’exercice, dont le taux est égal à la différence entre : d’une part, le taux de 1 % ; et d’autre part, le ratio résultant des dépenses de recherche, de développement ou d’innovation, effectivement réalisées par rapport au bénéfice imposable. Les secteurs d’activités concernés par les actions de recherche, de développement ou d’innovation ainsi que les modalités d’application de cette taxe sont fixés par voie réglementaire. »
Article 119, loi de finances pour 2026 (Journal officiel n° 88 du 2025)
Quelles dépenses comptent ?
Le texte retient deux formes d’activités de R&D :
- les activités de recherche et de développement menées au sein de l’établissement ;
- les programmes d’innovation ouverte menés avec des start-up ou des incubateurs labellisés.
Cette seconde voie est une opportunité : elle permet d’atteindre le minimum en s’appuyant sur l’écosystème national, sans devoir tout construire en interne.
Dans quels délais ?
Les actions doivent être réalisées :
- soit au cours de l’exercice auquel se rattache le bénéfice ;
- soit durant l’exercice suivant. Dans ce cas, l’entreprise souscrit un engagement, à joindre à sa déclaration annuelle de résultat.
Que se passe-t-il si le minimum n’est pas atteint ?
L’entreprise s’expose à une taxe compensatoire, calculée sur le bénéfice imposable de l’exercice. Son taux est égal à la différence entre le taux de 1 % et le ratio des dépenses R&D&I réellement réalisées par rapport au bénéfice imposable :
Taux de la taxe = 1 % − (dépenses R&D&I réalisées ÷ bénéfice imposable)
Exemple chiffré
| Élément | Montant |
|---|---|
| Bénéfice imposable | 500 000 000 DA |
| Minimum à investir en R&D&I (1 %) | 5 000 000 DA |
| Dépenses R&D&I réellement réalisées | 2 000 000 DA |
| Ratio réalisé (2 M ÷ 500 M) | 0,4 % |
| Taux de la taxe (1 % − 0,4 %) | 0,6 % |
| Taxe due (0,6 % × 500 M) | 3 000 000 DA |
Autrement dit, la taxe correspond exactement à la part du minimum qui n’a pas été investie. Ne pas investir ne fait donc rien économiser : la même somme est payée, sans créer de valeur pour l’entreprise.
Comment s’y préparer dès maintenant
- Identifier les projets qui relèvent réellement de la R&D&I dans votre organisation.
- Suivre le coût réel de chaque projet (temps passé par les équipes, dépenses externes) pour pouvoir le justifier.
- Étudier l’innovation ouverte avec des start-up ou incubateurs labellisés.
- Anticiper l’engagement à joindre à la déclaration si les dépenses sont reportées sur l’exercice suivant.
- Valoriser ces dépenses : bien documentées, elles ouvrent aussi droit à des avantages fiscaux, via la plateforme innovation.gov.dz.
En résumé
- Seuil : chiffre d’affaires annuel ≥ 2 milliards DA.
- Obligation : au moins 1 % du bénéfice imposable consacré à la R&D&I, chaque année.
- Dépenses retenues : R&D interne ou innovation ouverte avec des start-up et incubateurs labellisés.
- Délai : exercice du bénéfice, ou exercice suivant avec engagement.
- Sanction : une taxe égale à l’écart entre 1 % et le ratio réellement investi.
Où en est votre entreprise ?
Seuil, dépenses éligibles, justificatifs, avantages fiscaux : notre équipe fait le point avec vous lors d’un diagnostic gratuit.
Cet article présente le texte de loi à titre informatif et ne constitue pas un conseil fiscal. Référence : article 119 de la loi de finances pour 2026, Journal officiel de la République algérienne.