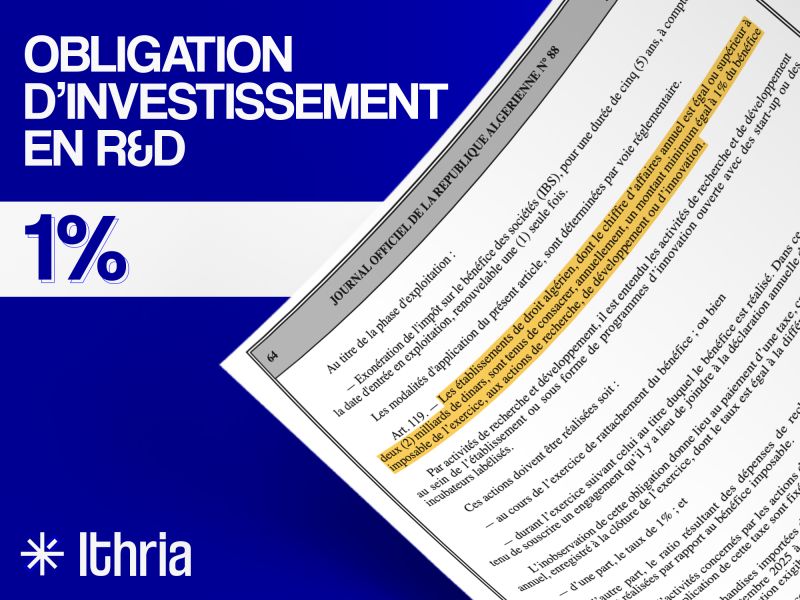
Dans un premier article, nous présentions l’obligation créée par l’article 119 de la loi de finances 2026, qui impose de consacrer chaque année au moins 1 % du bénéfice imposable à la recherche, au développement ou à l’innovation (R&D&I). Restaient à fixer les secteurs concernés et les modalités d’application de la taxe.
C’est chose faite pour le dispositif « Innovate or Pay ». L’arrêté interministériel du 11 octobre 2026, signé par Mohammed Lamine Lebbou, ministre des Finances, et Noureddine Ouadah, ministre de l’Économie de la connaissance, des Start-up et des Micro-entreprises, est publié au Journal officiel n° 77 du 4 novembre 2026 (pages 20 à 26). Il précise la plateforme de déclaration, l’échéance, la liste des dépenses retenues, les justificatifs et le paiement de la taxe.
L’essentiel
- Arrêté interministériel du 11 octobre 2026, publié au JO n° 77 du 4 novembre 2026.
- Déclaration sur innovation.gov.dz uniquement, avant le 31 janvier de chaque année.
- Relevé électronique des dépenses à joindre à la déclaration de résultat.
- R&D interne et 16 activités menées avec l’écosystème, réparties en cinq familles.
- Report possible à l’exercice suivant, avec un engagement.
- Taxe égale à l’écart entre 1 % et le ratio réellement investi, payée au receveur des impôts, avec un reçu déposé sous 10 jours.
Qui est concerné par l’arrêté ?
- Tous les secteurs d’activité sont concernés (art. 2).
- L’obligation vise les établissements de droit algérien dont le chiffre d’affaires annuel est égal ou supérieur à 2 milliards de dinars.
- Ils doivent consacrer chaque année au moins 1 % du bénéfice imposable de l’exercice à des actions de R&D&I.
- Ces actions sont menées au sein de l’établissement ou sous forme de programmes d’innovation ouverte avec des start-up, des scale-up ou des incubateurs labellisés (art. 3). Les scale-up s’ajoutent à la liste prévue par la loi de finances.
Comment déclarer ses dépenses R&D ?
- Engager et documenter les dépenses au cours de l’exercice auquel se rattache le bénéfice.
- Avant le 31 janvier de chaque année, déclarer les montants exclusivement sur la plateforme innovation.gov.dz, gérée par le ministère chargé des start-up, et y téléverser les pièces justificatives (art. 4 et 5).
- Après vérification de la conformité des activités déclarées et des pièces fournies, l’entreprise télécharge son « Relevé électronique des dépenses », sécurisé par QR code (art. 6 et annexe 2).
- Ce relevé est obligatoirement présenté à l’administration fiscale avec la déclaration annuelle de résultat (art. 7).
Pour l’exercice 2026, la première échéance de déclaration sur la plateforme devrait donc être le 31 janvier 2027. Le relevé électronique devient la pièce clé du dispositif, puisque c’est lui qui prouve les dépenses réellement engagées face à l’administration fiscale.
Que contiennent les trois annexes de l’arrêté ?
L’arrêté est accompagné de trois annexes. La première liste les dépenses retenues et leurs justificatifs, la deuxième fixe le modèle du relevé électronique des dépenses et la troisième celui de l’engagement de report. Nous les reproduisons ci-dessous avec ce qu’il faut en retenir. Le texte officiel figure aux pages 21 à 26 du Journal officiel n° 77.
Annexe 1. Les activités retenues et leurs justificatifs
C’est l’annexe la plus importante, car seules les dépenses qui y figurent peuvent être déclarées sur la plateforme (art. 4). Elle compte 16 activités réparties en cinq familles, toutes ouvertes à tous les secteurs. Trois points aident à la lire.
- Chaque activité a sa propre liste de pièces, sur laquelle le ministère s’appuie pour vérifier la conformité de la déclaration (art. 6).
- Le label du partenaire est presque toujours exigé (start-up, scale-up, incubateur ou projet innovant). Vérifiez-le avant de signer.
- Les preuves de paiement sont demandées pour la plupart des activités, en plus du contrat ou de la facture.
1. Utilisation des résultats de l’innovation et de la R&D
- Acquisition d’une solution technologique d’une start-up ou d’une scale-up. Achat direct d’un produit ou d’un service fourni par une start-up ou une scale-up.
Justificatifs. Bon de commande ou facture, preuves de paiement, copie du label start-up ou scale-up. - Contrat d’open innovation. Dépenses liées à des projets d’open innovation ou de R&D appliquée avec une start-up, une scale-up ou un incubateur.
Justificatifs. Contrat d’open innovation, preuves de paiement, copie du label incubateur, start-up ou scale-up. - Contrat de sous-traitance R&D. Externalisation de travaux de R&D à un laboratoire ou à un centre de recherche, y compris les études de faisabilité, le prototypage et les tests.
Justificatifs. Contrat de sous-traitance R&D, preuves de paiement. - Acquisition de droits d’exploitation. Technologie protégée par un brevet, des droits d’auteur ou des droits voisins, issue de travaux de R&D et d’innovation.
Justificatifs. Certificat de brevet de l’INAPI ou du système international PCT, ou certificat d’inscription à l’ONDA, preuve de paiement, copie du label projet innovant, start-up ou scale-up. - Acquisition d’un produit ou d’un service labellisé « projet innovant ». Produit ou service issu d’un effort de R&D&I, avec une nouveauté technologique ou fonctionnelle démontrable.
Justificatifs. Factures associées au produit ou au service, copie de son label projet innovant.
2. Investissement direct dans l’innovation
- Investissement direct dans une start-up ou une scale-up. Prise de participation directe au capital pour soutenir son développement ou créer un partenariat stratégique.
Justificatifs. Pacte d’associés ou d’actionnaires, virement ou preuve du transfert des fonds libérés, statuts mis à jour et publication au BOAL, copie du label start-up ou scale-up.
3. Investissements via le marché financier
- Achat d’actions en bourse. Actions d’une société par actions labellisée start-up ou scale-up introduite en bourse, pour soutenir son financement et sa croissance après l’introduction.
Justificatifs. Preuve de paiement du montant investi, extrait de compte titres et justificatif de transaction, copie du label. - Investissement dans un fonds (FCPR, SICAR, SCI…). Création d’un fonds ou souscription à un fonds qui finance un portefeuille de start-up ou de scale-up.
Justificatifs. Règlement du FCPR, inscription des parts en compte au nom de l’entreprise chez le dépositaire, statuts de la SICAR, ou statuts et politique d’investissement de la SCI. - Investissement participatif (equity). Contribution, via une plateforme d’investissement participatif, à des start-up ou scale-up innovantes en amorçage ou en croissance.
Justificatifs. Preuve de paiement, copie du label start-up ou scale-up. - Sukuk. Souscription à des sukuk dédiés au financement de l’innovation, conformes à la finance islamique.
Justificatifs. Certificat d’investissement sukuk, preuve de paiement, copie du label projet innovant, start-up ou scale-up.
4. Partenariats avec les institutions de recherche
- Chercheurs post-doctorants. Rétribution d’un post-doctorant sur un projet de recherche appliquée générant de nouvelles technologies, des prototypes, des publications ou des brevets utiles à l’industrie.
Justificatifs. Contrat à durée déterminée, diplôme de doctorat, preuves des paiements. - Stages R&D rémunérés. Stagiaires en filières technologiques (master, ingénieur, doctorant) sur des projets de recherche et d’innovation dans l’entreprise, pour 6 à 12 mois.
Justificatifs. Convention de stage de 6 à 12 mois, bulletins de rémunération des stagiaires. - Financement d’un projet de recherche. Projet mené par une université ou un centre de recherche public sur une problématique identifiée par l’entreprise.
Justificatifs. Convention de recherche collaborative, factures et justificatifs de dépenses. - Chercheurs permanents ou enseignants-chercheurs. Accueil temporaire dans l’entreprise de chercheurs ayant au minimum le grade de docteur, pour des missions de R&D ou de transfert technologique.
Justificatifs. Justificatifs de rémunération ou d’indemnités, diplôme.
5. Structures d’accompagnement de l’innovation
- Programme d’accélération avec Algeria Venture. Programme visant à développer des start-up, des scale-up ou des projets innovants.
Justificatifs. Factures de financement, contrat d’accélération. - Financement d’un incubateur, d’un accélérateur ou d’un fablab labellisé. Structure dédiée au soutien des start-up et au prototypage.
Justificatifs. Copie du label incubateur, preuves des dépenses en équipements de prototypage technologique.
Et la R&D menée en interne ?
L’arrêté la reconnaît expressément (art. 3), sans lui consacrer de liste de pièces dans l’annexe 1. L’entreprise devra donc démontrer elle-même que ses dépenses internes ont servi un effort de recherche ou d’innovation. Cela suppose un projet identifié, un objectif de nouveauté, des coûts rattachés (temps des équipes, matériel, prestations) et, idéalement, des dépenses inscrites à l’actif, comme des frais de développement immobilisés.
Les entreprises qui pilotent leurs projets dans un outil dédié, comme Ithria, disposent de cette traçabilité au fil de l’eau, avec pour chaque projet ses objectifs, ses jalons, le temps passé et les coûts engagés. Ithria étant une start-up labellisée, les dépenses engagées auprès d’elle entrent elles-mêmes dans l’annexe 1.
Annexe 2. Le modèle du relevé électronique des dépenses
Ce document est délivré via la plateforme une fois la déclaration traitée (art. 6). Il est sécurisé par un QR code et doit être présenté à l’administration fiscale avec la déclaration annuelle de résultat (art. 7).
Ce que contient le relevé
- Le nom de l’établissement et l’activité exercée.
- Le NIF et le numéro d’inscription au registre du commerce.
- L’adresse, le téléphone et l’e-mail.
- L’exercice concerné.
- Un tableau détaillant, pour chaque secteur d’activité, les activités et le montant des dépenses, avec le total.
- La date d’octroi du relevé.
À retenir. Ce relevé, établi à partir des données et des pièces déposées, atteste de vos dépenses auprès de l’administration fiscale. Il faut l’avoir en main au moment de déposer la déclaration de résultat et vérifier que le NIF, le registre du commerce et l’exercice concordent avec votre déclaration fiscale.
Annexe 3. Le modèle de l’engagement de report
Il s’utilise lorsque les actions de R&D&I sont réalisées au cours de l’exercice qui suit celui du bénéfice. L’entreprise le souscrit et le téléverse sur la plateforme, puis le joint à sa déclaration annuelle de résultat (art. 8).
Ce que contient l’engagement
- L’identité du signataire et sa qualité de représentant de l’établissement.
- Le nom, l’activité, le NIF, le registre du commerce, l’adresse, le téléphone et l’e-mail de l’établissement.
- L’exercice concerné par l’engagement.
L’établissement y prend deux engagements.
- Consacrer, au cours de l’exercice suivant, au moins 1 % du bénéfice imposable de l’exercice concerné à des activités de l’annexe 1, et déclarer ces dépenses sur la plateforme.
- À défaut, s’acquitter de la taxe due au titre de l’exercice concerné auprès du receveur des impôts territorialement compétent.
Le document se termine par le lieu, la date, le cachet et la signature. Une mention rappelle qu’il est joint à la déclaration annuelle de résultat de l’exercice au titre duquel il est souscrit.
À retenir. Le report accorde une année supplémentaire et engage formellement l’entreprise à payer la taxe si les dépenses ne suivent pas (art. 12). Mieux vaut le réserver aux projets réellement programmés.
Que se passe-t-il si le minimum n’est pas atteint ?
La taxe de la recherche, du développement ou d’innovation s’applique (art. 9). Son taux est égal à la différence positive entre le taux légal de 1 % et le ratio des dépenses réellement consacrées à la R&D&I (art. 10).
Taux de la taxe = 1 % − (dépenses R&D&I de l’année ÷ bénéfice imposable de l’exercice)
Seul l’écart est taxé. Avec l’exemple de notre premier article (bénéfice imposable de 500 millions DA, 2 millions DA investis), la taxe s’élève à 3 millions DA, soit exactement la part du minimum qui n’a pas été investie.
Côté paiement, l’arrêté prévoit trois étapes (art. 11).
- La taxe est réglée auprès du receveur des impôts territorialement compétent.
- Le reçu est déposé sur la plateforme dans les 10 jours suivant le paiement.
- Il est aussi joint à la déclaration annuelle de résultat et au relevé électronique des dépenses.
Chemseddine Bemmoussat, directeur des start-up et des structures d’appui au ministère de l’Économie de la connaissance, des Start-up et des Micro-entreprises, invite les dirigeants à voir ce montant autrement.
« Ce n’est plus une taxe, c’est votre futur budget de compétitivité, de décarbonation et de souveraineté technologique. »
Chemseddine Bemmoussat, directeur des start-up et des structures d’appui
Un signal fort pour tout l’écosystème
Le texte mobilise tout l’écosystème. Universités, laboratoires, incubateurs, start-up et doctorants sont appelés à proposer des partenariats aux entreprises concernées, qui verront l’offre s’élargir. Pour bien choisir, vérifiez que le partenaire détient le label exigé par l’annexe 1 et formalisez chaque collaboration par un contrat ou une convention, car ce sont ces pièces que la plateforme demandera.
« Un bond législatif et économique qualitatif pour relier l’université algérienne, les incubateurs et les start-up à leur environnement économique et industriel. »
Pr Ahmed Mir
Votre checklist avant le 31 janvier
- Vérifier le seuil (chiffre d’affaires ≥ 2 milliards DA) et estimer le 1 % sur le bénéfice imposable prévisionnel.
- Recenser les dépenses déjà engagées cette année qui entrent dans l’une des cinq familles de l’annexe 1.
- Rassembler les justificatifs, c’est-à-dire les contrats, factures, preuves de paiement et copies des labels de vos partenaires.
- Documenter la R&D interne projet par projet, avec les coûts qui s’y rattachent.
- Combler l’écart avant la clôture, ou préparer l’engagement de report.
- Ouvrir votre accès à innovation.gov.dz et anticiper le délai de traitement, pour disposer du relevé électronique au moment de la déclaration de résultat.
Questions fréquentes
Les établissements de droit algérien de tous les secteurs dont le chiffre d’affaires annuel atteint ou dépasse 2 milliards de dinars. Ils doivent consacrer chaque année au moins 1 % de leur bénéfice imposable à la recherche, au développement ou à l’innovation.
Les dépenses se déclarent avant le 31 janvier de chaque année, uniquement sur la plateforme innovation.gov.dz. Pour l’exercice 2026, la première échéance devrait donc être le 31 janvier 2027.
L’annexe 1 de l’arrêté liste 16 activités réparties en cinq familles. Elles vont de l’achat de solutions auprès de start-up labellisées à l’open innovation, la sous-traitance R&D, les licences de brevets, les prises de participation, les fonds d’investissement, les sukuk, les partenariats de recherche, les stages R&D et le financement d’incubateurs ou de programmes d’Algeria Venture.
Oui. L’article 3 de l’arrêté reconnaît la R&D réalisée au sein de l’établissement. L’entreprise doit alors démontrer que ses dépenses internes ont servi un projet de recherche ou d’innovation identifié, avec des coûts rattachés.
Son taux est égal à 1 % moins le ratio des dépenses R&D&I sur le bénéfice imposable. Seul l’écart avec le minimum est taxé. La taxe est payée au receveur des impôts et le reçu est déposé sur la plateforme dans les 10 jours.
Oui, en souscrivant sur la plateforme l’engagement prévu à l’annexe 3, puis en le joignant à la déclaration annuelle de résultat. Si l’engagement n’est pas tenu, la taxe est due.
C’est le document sécurisé par QR code que délivre la plateforme après vérification de la déclaration. Il doit être présenté à l’administration fiscale avec la déclaration annuelle de résultat.
Où en est votre entreprise ?
Notre équipe fait le point avec vous sur le seuil, les dépenses éligibles, les justificatifs et la déclaration sur la plateforme, lors d’un diagnostic gratuit.
Cet article présente les textes à titre informatif et ne constitue pas un conseil fiscal. Textes de référence. Article 119 de la loi n° 25-17 du 14 décembre 2025 portant loi de finances pour 2026, et arrêté interministériel du 29 Rabie Ethani 1448 correspondant au 11 octobre 2026 fixant les secteurs d’activité concernés par les actions de recherche, de développement ou d’innovation ainsi que les modalités d’application de la taxe de la recherche, du développement ou d’innovation, Journal officiel n° 77 du 4 novembre 2026, pages 20 à 26.